本記事にはプロモーションを含みます。
「カードに海外旅行保険が付いてるから、韓国くらいなら大丈夫」。そう思ったまま搭乗ゲートをくぐったことがある人、たぶんかなり多いはず。3泊4日で、行き先はソウル。飛行時間は2時間半。わざわざ保険に入り直すほどのことでもない気がしてしまう距離感です。
ただ、ここで一度立ち止まる価値があります。「持っているカードに保険がある」というだけでは、実は足りていないことが多いから。理由は2つで、①そのカードの保険が自動付帯なのか利用付帯なのか、②治療費用の上限がいくらなのか。この2点を確認しないまま出発すると、いざというときに補償が始まっていない、あるいは金額が届かない、という状態になりえます。
この記事は「保険に入りましょう」と勧める記事ではありません。ソウルイン編集部が各社の公式サイトと約款・PDFを確認して、判断に必要な数字だけを横並びに置くのが役割。決めるのは読んだあなたです。
出発前にやることは2つ。①自分のカードが自動付帯か利用付帯かを公式サイトで確認する ②「けがなら傷害治療費用、病気なら疾病治療費用」の項目ごとの限度額を見る。この2つが出れば、追加で何かをするかどうかを自分で判断できる状態になります。
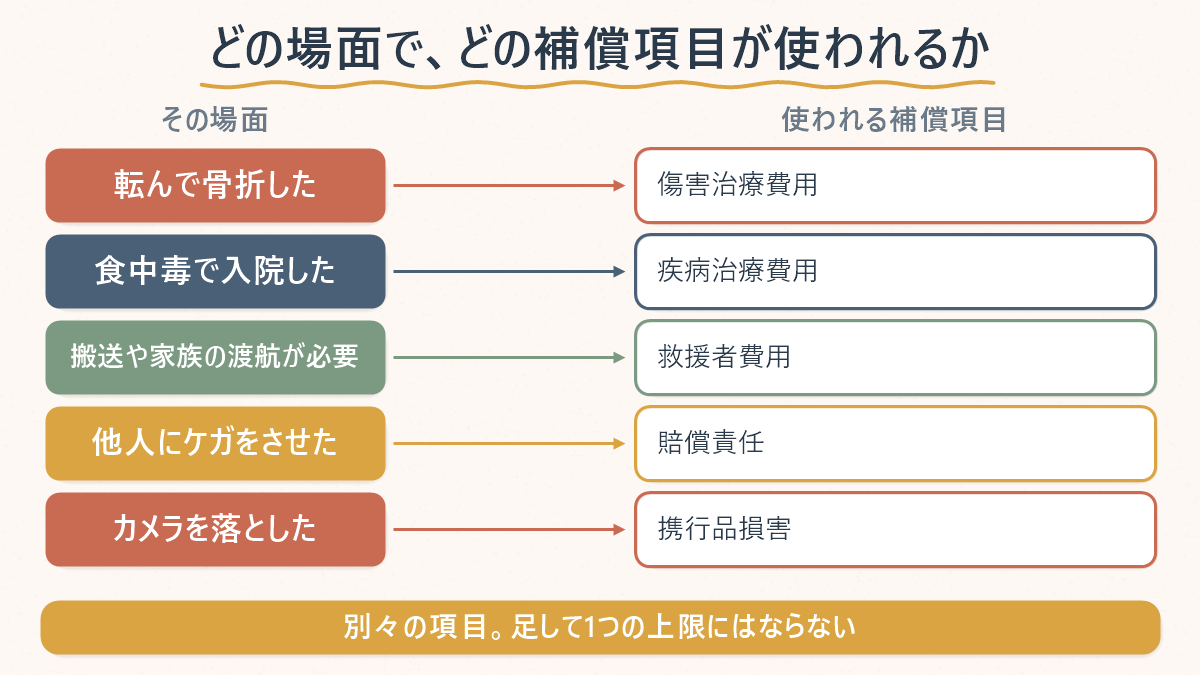
3項目を足して1つの上限にはなりません。傷害治療費用はけが、疾病治療費用は病気、救援者費用は捜索・救助や家族の渡航費など、使う場面が別々です(2026年9月13日確認)。
- 主要カードの多くは利用付帯。持っているだけでは補償が始まらない(2026年8月7日確認時点)
- 楽天カード(通常)は募集型企画旅行の料金決済が必須。航空券だけの決済では条件を満たさない(2026年8月7日確認時点)
- 確認できた範囲では、けがの治療費用は50万〜300万円、病気の治療費用は50万〜300万円の幅。dカード GOLDとJCBゴールドは「傷害・疾病一括で300万円」という書き方(各社公式・2026年9月13日確認)
- dカード GOLDだけは自動付帯。ただし海外旅行費用をdカード GOLDで決済しないと死亡・後遺障害の金額が下がる(dカード公式・2026年9月13日確認)
- アメリカン・エキスプレス・カード(グリーン)の携行品損害は終了。2026年6月30日までに旅行期間が開始する分が最後で、2026年7月1日以降は付帯なし(アメックス公式・2026年9月13日確認)
- 韓国での高額支払事例には1,461万円のケースがある(SBI損保公表事例・2026年8月7日確認時点)
- 複数枚持ちは治療費用は合算できるが、傷害死亡・後遺障害は合算できない。ただし合算できるのは同じ補償項目どうしで、実際に支払われるのは損害額が上限(2026年9月13日確認)
保険そのものの全体像(そもそも何を補償する商品なのか、加入の選択肢にはどんな型があるか)は「韓国旅行の海外旅行保険」にまとめています。この記事が担当するのは、すでに持っているクレジットカードの付帯保険で、韓国旅行がどこまでカバーできるかという一点だけ。
まず確認するのは「利用付帯かどうか」
付帯保険には2つの方式があります。自動付帯はカードを持っているだけで補償が有効になる方式、利用付帯は決められた費用をそのカードで決済して初めて補償が始まる方式。この違いが、補償額よりも先に効いてきます。
ここ数年、多くのカードが自動付帯から利用付帯へ切り替わりました。たとえばエポスカード(通常)は2023年10月1日に自動付帯から利用付帯へ変更されたと公式に案内されています(2026年8月7日確認時点)。手元のカードが「昔は自動付帯だった」記憶のまま止まっている人は、ここが出発点。
では、何を決済すれば条件を満たすのか。各社の公式表記をそのまま整理しました。
| カード | 付帯種別 | 条件を満たす決済(公式表記) |
|---|---|---|
| 楽天カード(通常) | 利用付帯 | 日本を出国する以前に、募集型企画旅行の料金を楽天カードで支払った場合。2020年10月1日改定で公共交通乗用具の決済は対象外 |
| 三井住友カード(一般・一般NL/ゴールドNL/プラチナプリファード) | 利用付帯 | 日本出国前に、航空機・電車・船舶・タクシー・バスなどの公共交通乗用具の利用代金を決済、または募集型企画旅行の旅行代金を決済 |
| エポスカード(通常) | 利用付帯 | 旅行代金のカード決済が条件(2023年10月1日に自動付帯から変更) |
| dカード GOLD | 自動付帯 | 決済は不要。公式は「dカード GOLDでのお支払いなどの条件はございません」と明記。ただし海外旅行費用を決済しないと死亡・後遺障害の金額が下がる(2026年9月13日確認) |
| イオンゴールドカード | 利用付帯 | 公共交通乗用具または募集型企画旅行の料金を決済 |
| JCBゴールド | 利用付帯 | 旅行費用等をJCBゴールドで支払うと最高額が適用 |
| アメリカン・エキスプレス・カード(グリーン) | 利用付帯 | 旅行前に日本国内で、日本出入国のために時刻表に基づき運行される国際航空機・国際船舶のチケットまたはパッケージ・ツアー料金を決済。出国後にはじめて公共交通乗用具チケットを決済した場合も、その時点から補償対象 |
(出典: 各社公式サイト・約款/すべて2026年8月7日確認時点)
並べてみると、違いがはっきりします。大半のカードは「公共交通乗用具の決済」でも「パッケージツアーの決済」でも、どちらか一方を満たせばよい。つまり航空券をそのカードで買っておけば発動します。ところが楽天カードだけは、そこが違う。보험=保険
楽天カード(通常)は、航空券の決済だけでは補償が始まりません。公式のガイドでは「日本を出国する以前に、募集型企画旅行の料金を楽天カードで支払った場合」に限定されており、2020年10月1日以降は公共交通乗用具の利用だけでは条件を満たさないと明記されています(2026年8月7日確認時点)。自宅から空港までの国内交通費も対象外です。
これが意味するのは、「LCCを個人手配して、ホテルは別サイトで予約」という今どきの韓国旅行スタイルだと、楽天カードの付帯保険は発動しないということ。募集型企画旅行=旅行会社が企画・募集するパッケージツアーの料金を楽天カードで決済する必要があります。

主要カードの補償額を並べて見る
付帯保険は、ひとつの金額ではなく複数の補償項目の集合です。傷害死亡・後遺障害/傷害治療費用/疾病治療費用/賠償責任/携行品損害/救援者費用——この6つが並んでいるのが基本形。
韓国旅行で実際に効いてくるのは、このうち傷害治療費用・疾病治療費用・救援者費用の3つ。死亡・後遺障害の金額が大きくても、現地の病院で請求される医療費に使えるのは治療費用のほうです。ここを取り違えると、「1億円補償」という表記に安心して中身を見落とすことになりがち。
この3つは足し算できません。けがの治療に使えるのは傷害治療費用、病気の治療に使えるのは疾病治療費用で、救援者費用は捜索・救助や家族が現地へ向かう費用などに使うものです。「3つの合計=医療に使える総額」という読み方をすると、実際より大きい金額を見込んでしまいます。
各社の公式サイトに書かれている値をそのまま横並びにしました(2026年9月13日確認)。列が多いので、横にスクロールして見てください。
🔸 公式サイトが画像や取得できないPDFでしか金額を出しておらず、テキストで確認できなかった項目は「公式で要確認」と書いています。推定値や他サイトの数字では埋めていません。
| カード名 | 付帯種別 | 傷害死亡・後遺障害 | 傷害治療費用 | 疾病治療費用 | 賠償責任 | 携行品損害 | 救援者費用 | 補償期間 |
|---|---|---|---|---|---|---|---|---|
| 楽天カード(通常) | 利用付帯 募集型企画旅行の料金決済が必須。航空券のみは対象外 | 最高2,000万円 | 公式で要確認※1 | 公式で要確認※1 | 公式で要確認※1 | 1個・1組・1対あたり10万円限度/免責3,000円※2 | 公式で要確認※1 | 出国日から3カ月後の午後12時まで |
| 三井住友カード(一般・一般NL) | 利用付帯 | 最高2,000万円 | 50万円 | 50万円 | 2,000万円 | 15万円(免責3,000円) | 100万円 | 1旅行につき最長3ヵ月 |
| 三井住友カード ゴールド(NL) | 利用付帯 | 最高2,000万円 | 100万円 | 100万円 | 2,500万円 | 20万円(免責3,000円) | 150万円 | 1旅行につき最長3ヵ月 |
| エポスカード(通常) | 利用付帯 | 最高3,000万円 | 200万円 | 270万円 | 3,000万円 | 20万円(免責3,000円) | 100万円 | 90日間 |
| dカード GOLD | 自動付帯 決済は不要。ただし海外旅行費用を決済しないと死亡・後遺障害が下がる | 傷害死亡1億円/後遺障害400万〜1億円 未決済なら死亡5,000万円・後遺障害200万〜5,000万円 | 300万円(傷害・疾病一括/一事故・一疾病の限度額) | 5,000万円 | 最高50万円・盗難時30万円(免責3,000円) | 500万円 | 90日以内 | |
| イオンゴールドカードセレクト イオン銀行が発行する券種 | 利用付帯 | 3,000万円 | 200万円 | 200万円 | 3,000万円 | 20万円(免責3,000円) | 200万円 | 一回の旅行につき最長30日※4 |
| JCBゴールド | 利用付帯 | 最高1億円 | 300万円まで(傷害・疾病一括) | 公式で確認できず | 50万円まで(1回の旅行中) | 400万円まで | 公式で確認できず | |
| アメリカン・エキスプレス・カード(グリーン) | 利用付帯 | 公式で要確認※3 | 公式で要確認※3 | 公式で要確認※3 | 公式で要確認※3 | 付帯なし 2026年6月30日までに旅行期間が開始する分で終了。2026年7月1日以降は付帯なし(2026年9月13日確認) | 公式で要確認※3 | 公式で要確認※3 |
(出典: 楽天カード公式「海外旅行傷害保険」/三井住友カード公式/エポスカード公式/dカード公式/イオン銀行公式「イオンゴールドカードセレクト」/JCB公式/アメリカン・エキスプレス公式。すべて2026年9月13日確認。楽天とアメックスは金額表が画像またはテキスト抽出できないPDFのため、確認できた項目のみ記載)
- ※1 楽天カード公式の金額表は画像(テキストなし)で、テキスト版は「海外旅行傷害保険ご利用ガイド」PDFのみ。このPDFはフォントの埋め込み方式のため文字を抽出できなかった。数字を推定で埋めていない
- ※2 楽天カード公式の本文に「携行品損害は、1個・1組・1対あたり10万円が限度です」「1回の事故について、損害額のうち3,000円(自己負担額)はご自身で負担いただきます」と記載あり。総額の限度は画像表のみで確認できず
- ※3 アメリカン・エキスプレス・カード(グリーン)の商品ページはJavaScript描画で保険の記載が取得できず、「カード規定集」PDFもテキストを抽出できなかった。改定告知ページの原文からは携行品損害の終了だけが確認できた
- ※4 補償期間30日は、イオン銀行が発行する「イオンゴールドカードセレクト」の公式ページの記載。イオンカード(www.aeon.co.jp)発行の「イオンゴールドカード」はページとPDFが取得できず、同じ条件かは未確認
補償内容と保険料は改定されることがあります。上の表は2026年9月13日確認に各社の公式サイトを確認して転記したものです。契約前・出発前には必ず各社の公式サイトと約款でご確認ください。「公式で要確認」と記載した欄は、公式サイトで一次情報として確認が取れなかった項目です(補償が存在しないという意味ではありません)。
三井住友カードは「選べる無料保険」の方式で、海外旅行傷害保険は入会時の初期設定です。会員がほかのプランに変更すると適用されません。また2025年10月16日以降に出発する旅行では、出国後に決済した場合の条件が廃止されています(2026年9月13日確認)。
ざっと眺めて気づくのは、死亡・後遺障害の金額と、治療費用の金額が、まったく連動していないこと。たとえば傷害死亡・後遺障害が最高1億円と案内されているカードでも、治療費用は300万円まで。金額の大きい数字は目に入りやすいけれど、韓国の病院の窓口で効いてくるのは小さいほうの数字です。
もうひとつ、地味に効くのが携行品損害。カメラを落とした、スーツケースが壊れた、という旅行らしいトラブルは、ここが担当する領域です。見落としやすいのがアメリカン・エキスプレス・カード(グリーン)で2026年7月1日から付帯がなくなったこと。また多くのカードは1個・1組・1対あたり10万円までという上限と、1事故あたり3,000円の自己負担が付きます。高価なカメラやノートPCは、金額の大きさより1個あたりの上限のほうが先に効きます(2026年9月13日確認)。
韓国の医療費はいくらかかるか
補償額が足りているかどうかは、現地の医療費の水準とセットで見ないと判断できません。ここでは、保険会社が公表している韓国(ソウル)の医療費目安と、実際の支払事例を、事実として並べます。
まずは目安から。ジェイアイ傷害火災保険が公表している「海外の医療事情-韓国(ソウル)-」の数字です。
| 項目 | 目安の金額 |
|---|---|
| 初診料 | 5,100円 |
| 個室入院料(1日) | 50,800〜67,700円 |
| ICU(1日) | 42,300〜60,200円 |
| 盲腸(虫垂炎)手術・平均入院4日 | 658,000〜705,000円 |
| 骨折治療 | 28,200〜47,000円 |
(出典: ジェイアイ傷害火災保険「海外の医療事情-韓国(ソウル)-」/2026年8月7日確認時点)
読み替えると、こういうこと。診てもらうだけなら数千円、骨折の治療も数万円の水準。ここだけ見ると、そこまで身構える金額ではありません。金額が跳ねるのは入院が絡んだときで、個室に1週間入れば概算で35万〜47万円になる計算。盲腸の手術は入院4日で65万円台からと公表されています。
そして、実際に支払われた事例のほうが、幅は大きくなります。SBI損保が公表している韓国での高額支払事例を、そのまま置きます。
| できごと | 治療の内容 | 支払額 |
|---|---|---|
| ホテルの浴槽で転倒 | 大腿骨頚部骨折、19日間入院・手術、看護師付添搬送 | 470万円 |
| 空港で衝突 | 大腿骨頚部骨折、9日間入院・手術 | 447万円 |
| 急性すい炎 | 11日間入院 | 353万円 |
| 雪道で転倒 | 大腿骨頚部骨折、10日間入院・手術 | 449万円 |
| 腸閉塞 | 13日間入院・手術、チャーター機での医療搬送 | 306万円 |
| くも膜下出血 | 55日間入院・手術 | 1,461万円 |
(出典: SBI損保「韓国・台湾旅行での高額医療費事例」/2026年8月7日確認時点)
ここで大事な前提をひとつ。これは「高額医療費事例」として公表されているもので、平均額ではありません。韓国旅行で必ずこの金額がかかるという話ではないし、多くの旅行は何ごともなく終わります。1,461万円は、公表されている事例のなかで最も大きいケース。병원=病院
ただ、事例の中身を見ると共通点も見えてきます。大腿骨頚部骨折が3件、いずれも「転倒」から。ホテルの浴槽、空港、雪道——特別なアクティビティではなく、普通に歩いている場面です。日本損害保険協会も「海外では日本に比べ治療費が高額になる場合もある」と案内しています(具体的な平均額の公表はなし・2026年8月7日確認時点)。
カード付帯だけで足りるかを計算する
ここからがこの記事の本題。手持ちのカードで実際にいくらまでカバーできるのかを、自分で計算できる形にします。
ここで多くの人がつまずきます。医療にかかる費用を担当するのは傷害治療費用・疾病治療費用・救援者費用の3つですが、この3つは足して1つの上限になりません。
自分の上限は「場面ごと」に出す
- 階段で転んで骨折した → 使うのは傷害治療費用の限度額。疾病治療費用は使われません
- 食中毒で入院した → 使うのは疾病治療費用の限度額。傷害治療費用は使われません
- 家族が現地へ駆けつけた/捜索が必要になった → 救援者費用。治療費とは別枠です
※dカード GOLDとJCBゴールドは「傷害・疾病一括で300万円」という書き方です。けがでも病気でも、この1つの限度額を分け合います(各社公式・2026年9月13日確認)。賠償責任・携行品損害は目的が違うので、治療費の話には入れません。
公式サイトで確認できた治療費用を、足さずに項目ごとに並べたのが下の表です(2026年9月13日確認)。実際の支払いは約款の規定や損害の内容で変わります。
| カード | けが(傷害治療費用) | 病気(疾病治療費用) | 救援者費用(別枠) |
|---|---|---|---|
| 三井住友カード(一般・一般NL) | 50万円 | 50万円 | 100万円 |
| 三井住友カード ゴールド(NL) | 100万円 | 100万円 | 150万円 |
| エポスカード(通常) | 200万円 | 270万円 | 100万円 |
| イオンゴールドカードセレクト | 200万円 | 200万円 | 200万円 |
| dカード GOLD | 300万円(傷害・疾病一括) | 500万円 | |
| JCBゴールド | 1回につき300万円まで(けが・病気一括) | 400万円まで | |
| 楽天カード(通常) | 公式で要確認※1 | 公式で要確認※1 | 公式で要確認※1 |
| アメリカン・エキスプレス・カード(グリーン) | 公式で要確認※3 | 公式で要確認※3 | 公式で要確認※3 |
(各社公式サイトの記載を転記。2026年9月13日確認。「公式で要確認」は公式で一次情報が取れなかった項目で、推定値では埋めていません)
整理すると、こう。項目ごとの限度額は、公式に確認できた範囲では50万〜300万円。一方でSBI損保が公表している韓国での高額支払事例には、くも膜下出血で55日間入院・手術の1,461万円というケースがあります。
ただしこの2つの数字は単純に引き算できません。1,461万円は治療費や搬送費などを含む1件の支払総額で、カード側の「傷害治療費用」「疾病治療費用」「救援者費用」という項目別の限度額とは区切りが違います。見るべきなのは「差額いくら」ではなく、入院が長引いたり搬送が必要になったときに、項目別の限度額で足りるかという点です。
公表されている事例の多くは300万〜470万円台です。たとえば「大腿骨頚部骨折で19日間入院・手術、看護師付添搬送で470万円」という事例は、けがなので傷害治療費用の側で、搬送の部分は救援者費用が担当する可能性があります。このように事例を項目に振り分けてから、自分のカードの該当欄と見比べるのが実際の読み方です。
どのラインで安心できるかは、人によって違う。だから編集部としては「この金額が必要です」とは書きません。項目と数字を置くところまでが仕事です。
複数枚持っていると何が変わるか
財布に3枚も4枚もカードが入っている人は少なくないはず。付帯保険は項目によって合算できるものとできないものが分かれるという、少し変わった設計になっています。ここを知っているだけで、手持ちの評価が変わることも。
公式の説明をもとに整理しました。
| 組み合わせ | 傷害死亡・後遺障害 | 治療費用・救援者費用など |
|---|---|---|
| カード付帯どうし | 合算できない(最も高い保険金額の1枚分のみ) | 合算できる(実際の損害額が上限) |
| 一般の海外旅行保険+カード付帯 | 両方から全額が支払われる(合算払い) | 合算額を限度に、実際の損害の範囲内で按分支払い |
(出典: 三菱UFJニコス公式FAQ/日本損害保険協会「そんぽADRセンター」相談ガイド。ともに2026年8月7日確認時点)
つまり、こういうことです。カードを何枚持っていても、死亡・後遺障害の補償は増えません。一方で、韓国の病院で実際に効いてくる治療費用や救援者費用は、複数枚ぶんを足していける。冒頭で「治療費用の額を見て」と書いたのは、この非対称性があるからでもあります。
たとえば三井住友カード(一般・一般NL)とエポスカード(通常)の2枚なら、病気で入院したときに効くのは疾病治療費用どうしの合算で、50万円+270万円。けがのときは傷害治療費用どうしで50万円+200万円です。救援者費用は100万円+100万円。合算できるのは同じ項目どうしだけで、けがと病気の欄を足すことはできません(各社公式の金額は2026年9月13日確認)。
そして実際に支払われるのはかかった損害額が上限です。限度額を足した数字がそのまま受け取れる金額になるわけではありません。加えて三井住友カードは利用付帯なので、条件を満たす決済をしていることが前提。エポスカードも利用付帯です。ここが抜けると、合算そのものが成立しません。
同じカード会社の複数枚には別のルールがある場合があります。三井住友カードは「最初に利用条件を充足した時点で、他の同一ブランドの利用付帯カードも利用条件を充足したこととなる」と案内しています(2026年8月7日確認時点)。他社のカードと組み合わせる場合は、それぞれのカードで条件を満たす決済が必要かどうかを各社の公式サイトで確認してください。
不足分をどうするか、選択肢を並べる
ここまでで、自分のカードの上限額が出たはず。その数字を見て「足りている」と判断する人も、「もう少し積みたい」と考える人もいると思います。後者のために、ネット申込型の保険料の水準だけ置いておきます。
SBI損保が公式サイトで公表している韓国旅行向けの保険料例です。
| 期間・タイプ | 保険料 | 治療・救援費用の選択幅 |
|---|---|---|
| 韓国3日間・ベーシックタイプ | 870円 | 1,000万円/3,000万円/5,000万円から選択 |
| 韓国4日間・ベーシックタイプ | 1,100円 | 1,000万円/3,000万円/5,000万円から選択 |
| 韓国3日間・海外サポート充実タイプ | 2,770円 | 無制限を選択可 |
| 韓国4日間・海外サポート充実タイプ | 3,340円 | 無制限を選択可 |
(出典: SBI損保 公式サイト/すべて2026年8月7日確認時点。保険料は年齢・条件により変わります)
金額の感覚をつかみやすくすると、3泊4日のベーシックタイプで1,100円は、明洞のカフェでラテを1杯とちょっと、くらい。充実タイプの3,340円だと、コスメショップでシートマスクをまとめ買いする1回分に近い水準です(2026年8月7日確認時点の公表保険料をもとにした体感の目安)。
この数字をどう受け取るかは、人それぞれ。編集部から「入ったほうがいい」とは書きません。ただ、前のセクションで出した「自分の上限額」と、この保険料を並べて見ると、判断の材料はそろいます。カード付帯で公式に確認できた治療費用は項目ごとに最大300万円だった一方で、ネット申込型では治療・救援を無制限まで選べる商品が公表されている——事実としてはそういう関係(2026年9月13日確認)。
クレジットカードそのものの使い勝手、たとえば韓国で日本のカードがどこまで使えるかについては「韓国のクレジットカード決済事情」にまとめています。付帯保険の条件を満たすために「出国前に航空券をこのカードで決済しておく」といった段取りを組むなら、あわせて読んでおくと動きやすいはず。
そもそも付帯保険のあるカードを持っていない人へ
ここまでは「持っているカードの上限額を出す」話でした。上の表に載せたカードを1枚も持っていない場合は、そこから作る必要があります。年会費が永年無料で付帯保険が付くカードは選択肢として現実的で、たとえば本記事の比較表にも載せているエポスカード(通常)は、年会費が永年無料で条件は利用付帯です(2026年8月7日確認時点)。補償額は上の表をご覧ください。
ただし、カードを作れば保険が始まるわけではありません。利用付帯である以上、旅行代金をそのカードで決済しないと補償は有効になりません。ここを外すと「持っているのに使えない」という、いちばんもったいない形になります。
↓ エポスカード公式サイト(外部)が開きます。付帯条件・特典は改定されることがあるため、申し込み前に必ず公式で最新をご確認ください。
エポスカード公式で付帯条件を確認する年会費永年無料/利用付帯(2026年8月7日確認時点)
クレカ付帯だけで済ませてよいケース・避けたほうがよいケース
どちらか一方だけ書くのはフェアではないので、両方置きます。カード付帯だけで完結させても筋が通るケースは、実際にあります。
- 付帯種別が自動付帯、または条件を満たす決済を確実に済ませている
- 複数枚を組み合わせて、けが・病気それぞれの限度額が自分の納得できる水準に届いている
- 持病や通院中の症状がなく、体調に不安がない
- 滞在が短く、行動範囲がソウル市内の徒歩+地下鉄圏に収まる
- 携行品損害の対象になるような高額な機材を持って行かない
反対に、カード付帯だけだと計算が合いにくくなるケースもあります。こちらも淡々と。
- 楽天カード(通常)が主力で、個人手配の旅行(パッケージツアーを使わない)
- けがまたは病気の治療費用が50万〜100万円の帯で止まっていて、そこに不安が残る
- 子ども連れ・親との旅行で、家族の補償条件を確認できていない
- ウィンタースポーツやアクティビティを予定している
- 持病があり、既往症に関する取り扱いを確認したい
- カメラやPCなど、高額な携行品を持って行く(多くのカードは1個・1組・1対あたり10万円まで。アメリカン・エキスプレス・カード(グリーン)は2026年7月1日以降付帯なし・2026年9月13日確認)
家族連れについては、カードごとに家族特約の有無も条件もばらばらです。アメリカン・エキスプレス・カード(グリーン)は配偶者等生計同一親族の傷害死亡・後遺障害を最高1,000万円と規定していますが(2026年8月7日確認時点)、他社の家族の扱いは各社の公式サイトと約款で個別に確認してください。ここは記憶や伝聞で判断すると外れやすい領域。
よくある質問
今日やることは、ひとつだけ
ここまで数字を並べてきましたが、出発前に実際にやることは1つに絞れます。手持ちのカードの公式ページを開いて、「自動付帯」か「利用付帯」かを確認する。まずはそれだけ。
- 付帯種別を確認する:カード会社の公式サイトで「海外旅行傷害保険」のページを開き、自動付帯か利用付帯かを見る。利用付帯なら、条件を満たす決済が「公共交通乗用具でもよいのか」「募集型企画旅行だけなのか」まで読む
- 項目ごとの限度額を見る:けがなら傷害治療費用、病気なら疾病治療費用。この2つは足し算せず別々に見る。救援者費用は搬送や家族の渡航費などで、さらに別枠。複数枚持っているなら同じ項目どうしで合算できる(傷害死亡・後遺障害は合算できません)
- その数字を見て、自分で決める:足りていると判断するか、別の選択肢を足すか。韓国の医療費目安と支払事例は、この記事の中ほどに置いてあります
保険の話は、どうしても数字が多くて疲れるもの。でも、やることは「確認する→計算する→決める」の3手だけ。치료비=治療費
付帯保険以外の場面も含めて、韓国で困ったときの連絡先や動き方をまとめて把握しておきたいなら「韓国旅行のトラブル対処」もあわせてどうぞ。
参考・出典
出典を見る(12件)
- 楽天損保「海外旅行傷害保険ガイド」PDFhttps://static.card.jp.rakuten-static.com/card_corp/pc/pdf/contents/service/insurance/silver_guide_250204.pdf(2026年8月7日確認)
- 三井住友カード「海外旅行傷害保険」https://www.smbc-card.com/mem/service/li/hoken_kaigairyokou.jsp(2026年8月7日確認)
- エポスカード「海外旅行傷害保険」https://www.eposcard.co.jp/benefit/oversea/insurance.html(2026年8月7日確認)
- dカード「海外旅行保険」https://dcard.docomo.ne.jp/st/beginner_about/abroadinsurance/index.html(2026年8月7日確認)
- あいおいニッセイ同和損害保険「イオンゴールドカード 海外旅行傷害保険」PDFhttps://www.aeon.co.jp/-/media/AeonCard/sp_aeoncard/tokuten/gold/pdf/goldcard_insurance.pdf(2026年8月7日確認)
- JCB「ゴールドカードの海外旅行傷害保険」https://www.jcb.co.jp/ordercard/special/gold_insurance.html(2026年8月7日確認)
- アメリカン・エキスプレス カード規定集PDFhttps://www.americanexpress.com/content/dam/amex/jp/business/assets/pdf/RCP-green-Blue-stipulation.pdf(2026年8月7日確認)
- ジェイアイ傷害火災保険「海外の医療事情-韓国(ソウル)-」https://www.jihoken.co.jp/data/world/da_seoul.html(2026年8月7日確認)
- SBI損害保険「韓国・台湾旅行での高額医療費事例」https://www.sbisonpo.co.jp/travel/example/001.html(2026年8月7日確認)
- 三菱UFJニコス 公式FAQ(複数の保険の重複と支払い)https://faq.cr.mufg.jp/mufgcard/detail?id=336(2026年8月7日確認)
- 日本損害保険協会 そんぽADRセンター 相談ガイド(海外旅行保険の重複)https://soudanguide.sonpo.or.jp/body/q082.html(2026年8月7日確認)
- 日本損害保険協会 そんぽADRセンター 相談ガイド(海外での治療費)https://soudanguide.sonpo.or.jp/body/q077.html(2026年8月7日確認)
※補償内容・保険料・付帯条件はいずれも改定されることがあります。契約前および渡韓前に、必ず各社の公式サイトと約款で最新の内容をご確認ください。本記事は特定の保険商品やクレジットカードの加入・契約を推奨するものではありません。