本記事にはプロモーションを含みます。Amazonのアソシエイトとして、ソウルインは適格販売により収入を得ています。
空港に着いてすぐ、クレジットカードのキャッシングで現金を作るのはちょっと気が引ける。かといって大金を日本円のまま両替するのも落ち着かない。そんなとき候補に挙がるのが「デビットカードで韓国のATMからウォンをそのまま引き出す」という方法です。ただ、いざ調べ始めると銀行ごとに手数料の書き方がバラバラで、結局どこが安いのか分からないまま出発日を迎えた人も多いのではないでしょうか。両替そのものの選択肢を先に整理したい人は韓国旅行の両替は空港・明洞・WOWPASSのどれが得かを比較した記事もあわせて確認しておくと、デビットカードが数ある選択肢の中でどこに位置づくかがつかみやすくなります。
日本の銀行が発行するVisa・Mastercardブランドのデビットカードは、同じブランドのマークが付いた韓国国内のATMで現地通貨(ウォン)を引き出せます。ただし発行銀行ごとに「海外事務手数料」の料率が違い、たとえばソニー銀行のSony Bank WALLETは1.79%(外貨口座が無い場合はさらに220円/回)、楽天銀行デビットカードは3.080%、ドコモSMTBネット銀行(旧・住信SBIネット銀行)は2.50%、三井住友カードOliveは3.63%です(いずれも税込・2026年9月28日確認)。特定のカードが一律に得とは言えず、外貨口座の有無や出発までの日数によって選び方は変わります。
結論から:韓国でデビットカードは使えるか、まず知っておきたい3つのこと
まず大前提として、日本国内で発行されたVisaデビット・Mastercardデビットは、海外のATMでも国内と同じように使えます。ATM機に「VISA」「PLUS」「Mastercard」「Cirrus」といった、自分のカードに書かれているのと同じブランドのマークが表示されていれば、そのATMで現地通貨を引き出せる可能性が高いという理解でおおむね問題ありません。韓国のATMの場所や操作画面そのものの詳しい話は、別記事の韓国ATMで日本のカードは下ろせる?手数料と使い方にまとめてあるので、そちらもあわせてご覧ください。
2つめに大事なのが、デビットカードで引き出したお金には「海外事務手数料」という上乗せがかかるという点です。この手数料は発行銀行ごとに料率がまったく違い、しかも同じ銀行の中でも「外貨口座を持っているかどうか」で変わることがあります。3つめは、デビットカードは口座残高の範囲でしか使えないという当たり前の事実です。旅行中に想定より多く引き出してしまうと、その分だけ手元の口座残高が減るので、旅行用の予算とは別の生活費口座を圧迫しないよう、出発前に残高を確認しておく人が多いようです。
そもそもデビットとクレジット、何が違うのか——引き落としのタイミングと審査
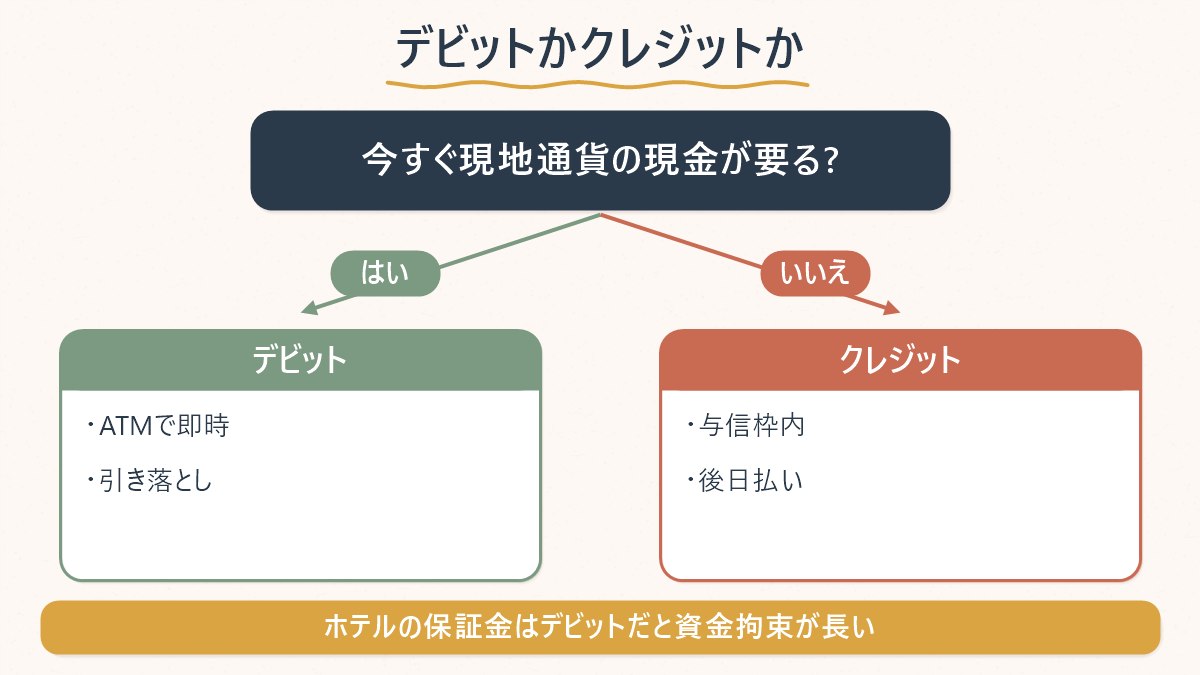
デビットカードとクレジットカードの一番の違いは、支払ったお金がいつ口座から動くかです。三菱UFJ銀行の説明によると、デビットカードは「取引直後に預金口座から支払い金額を引き落とす」即時決済である一方、クレジットカードは「後払い」で、その月に使った分を締め日にまとめて翌月にまとめて引き落とします。ATMで現地通貨を引き出す場合も同じで、デビットなら操作したその瞬間に口座残高が減り、クレジットの「キャッシング」なら借入という扱いになって、翌月以降の請求に上乗せされる形です。
利用限度額の考え方も対照的です。同じ三菱UFJ銀行の説明では、デビットカードの利用限度額は「基本的に引き落とし口座の残高まで」で「口座残高以上に使用することはできない」とされています。対してクレジットカードは「口座残高にかかわらず」カード会社が決めた与信枠の範囲内で使えます。審査についても、デビットカードは「原則として審査なしでカードの発行が可能」なのに対し、クレジットカードは「申し込み時に審査を行い、その結果によって利用限度額を決定」する仕組みです。
審査なしですぐ作れる手軽さの裏返しとして、口座残高がそのまま利用可能額になる点は、旅行中の使いすぎ防止に役立つ半面、うっかり残高不足で引き出せない場面も起こり得ます。체크카드(チェッカード、韓国語でデビットカードのこと)という言葉は韓国の案内表示でも見かけることがあるので、覚えておくと現地の説明が読み取りやすくなります。
出発までの日数で選び方を変える——日本で準備するか、現地で作るか
デビットカードをこれから申し込む場合、まず確認したいのが出発までの日数です。銀行のデビットカードは口座開設とカード発行の手続きが必要で、申し込みから手元に届くまでに数週間かかることが珍しくありません。出発まで2週間を切っている場合、新規に銀行口座を作るところから始めるのは現実的ではないため、既に持っている口座のデビットカードをそのまま使うか、韓国の両替全般で使える別の手段を検討したほうが早い場合があります。
出発まで2週間以上の余裕がある人向けの選択肢としては、日本の口座から入金して使うプリペイド型のVisaカード「Travel Wallet」もあります。韓国ウォンへの両替手数料0%・海外決済手数料無料という公式の案内がある一方で、公式に2026年9月18日確認できた弱点として、ATMで現金を下ろせないこと、保有残高の払い戻しができず退会すると失効すること、保有残高の合計が20万円までであること、カードの到着まで普通郵便で5営業日ほどかかることが挙げられます。つまり「現地のATMで現金を作る」という今回のテーマとは役割が別で、キャッシュレス決済の補完として持つイメージに近いカードです。Travel Walletの手数料の内訳や評判をもっと詳しく知りたい人はトラベルウォレットの評判とデメリット5つをまとめた記事で、メリットだけでなく見落としやすい弱点まで確認できます。出発まで2週間以上あり、カード到着を待てる人には検討の余地がある選択肢です。
韓国旅行の決済をカード1枚にまとめたい人はTravel Walletの公式サイトも見ておく
逆に、日本での事前準備をすっ飛ばして現地でカードを作る手もあります。韓国の空港や街なかの機械で作れるプリペイドカード「WOWPASS」なら、日本での口座開設を待たずに到着後すぐ用意できるので、出発まで日が無い人にはこちらのほうが向いています。仕組みや作り方はWOWPASSの基本をまとめた記事で確認できます。デビットカード・Travel Wallet・WOWPASSのどれを選ぶにしても、韓国でどこまでカードだけで済ませられるかは現金が必要な場面を整理した記事を見ておくと、持っていくべき現金の目安が立てやすくなります。
韓国のATMで使うときの基本操作——暗証番号は4桁のままでいい
実際にATMの前に立ったとき、多くの人が戸惑うのが暗証番号(PIN)の入力画面です。海外のATMでは「5桁以上の番号を入力してください」という趣旨の表示が出ることがありますが、三菱UFJ銀行のFAQによれば、こうした場合でも「4桁の暗証番号の入力でご利用になれます。前後に「0」等をつけて桁数を増やす必要はありません」とされています。日本で設定している4桁のPINをそのまま入力すればよく、わざわざ変更したり0を足したりする必要はないというのが、少なくとも同行の案内から確認できることです。
操作の流れそのものは日本のATMと大きくは変わりません。カードを挿入し、言語を選び(英語表示が選べる機種が多いです)、暗証番号を入力し、引き出したい金額をウォン建てで指定する、という順番です。画面の途中で「円建てで確定しますか、現地通貨建てで確定しますか」という趣旨の選択(いわゆるDCC・Dynamic Currency Conversion)が出ることがありますが、これは為替レートの計算方法が変わる分岐点なので、迷ったら現地通貨建てを選ぶという考え方が一般的です。ATMの設置場所や、機種によって手数料表示がどう出るかといった詳しい実務は、韓国ATMで日本のカードは下ろせる?手数料と使い方のほうで扱っているので、操作面で不安がある人はそちらを先に読んでおくと安心です。
日本の銀行4行を比較——海外ATM手数料はどれくらい違うか
ここからは、海外ATMでの現地通貨引き出しに対応する代表的な日本の銀行4行について、公式サイトで確認できた海外事務手数料を並べます。特定のカードを「おすすめ」として勧めるものではなく、あくまで料率の違いを知ってもらうための比較です。
| 銀行・カード | 海外事務手数料 | 備考 |
|---|---|---|
| ソニー銀行(Sony Bank WALLET) | 1.79%/回 | 外貨口座が無い場合は+220円/回。対象10通貨に韓国ウォンは含まれない |
| 楽天銀行デビットカード | 3.080% | 楽天銀行独自のATM手数料は基本無料。国際ブランド指定レートに加算 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 2.50% | 米ドル決済・円貨決済・その他外貨のいずれも同率 |
| 三井住友カードOlive(デビットモード) | 3.63% | 2024年11月1日以降、クレジット・デビット・ポイント払いの全モードで同率に統一 |
一番安いソニー銀行と一番高いOliveでは、料率にして1.84ポイントの差があります。仮に1回2万円分のウォンを引き出したとすると、この差はおよそ370円ほど。缶コーヒーが2〜3本買えるかどうかという規模の話ではありますが、旅行中に何度もATMを使う人なら積み重なる金額でもあります。加えて楽天銀行・ドコモSMTBネット銀行・Oliveの3行は現地通貨の種類で料率が変わらない一方、ソニー銀行だけは「外貨口座に対象通貨の残高があるかどうか」で条件が変わる作りになっている点も、次の章であらためて触れます。
なお、ここで挙げた4行以外にも海外対応のデビットカードを発行している銀行はありますが、今回はASSIGN.mdで名前が挙がった4行に絞って公式情報を確認しました。手元のカードがこの4行に無い人は、カード裏面かアプリの取引明細画面で「海外事務手数料」「海外利用手数料」といった項目名を探し、発行銀行の公式サイトで最新の料率を確認してください。
落とし穴:外貨口座を作っても韓国ウォンには効かない銀行がある
4行を比べていて注意したいのが、ソニー銀行のSony Bank WALLETに用意されている「外貨口座を持っていると手数料が下がる」という優遇の中身です。公式サイトによれば、外貨普通預金口座に「引き出す通貨」の残高があれば、通常かかる「海外ATM利用料220円/回」を回避でき、事務処理経費1.79%のみで済みます。ここだけ聞くと「外貨口座さえ作っておけば韓国旅行も安く済む」と思いたくなりますが、実際にはそう単純ではありません。
この優遇の対象になる通貨は、米ドル・ユーロ・英ポンド・豪ドル・NZドル・カナダドル・スイスフラン・香港ドル・南アランド・スウェーデンクローナの10通貨で、韓国ウォンはこの中に含まれていません(2026年9月28日確認)。つまり韓国のATMでウォンを引き出す限り、外貨口座を持っていてもいなくても「事務処理経費1.79%+海外ATM利用料220円/回」の体系がそのままかかります。「外貨口座を作れば安くなる」という情報は、あくまで対象10通貨での話だと理解しておく必要があります。
この点はソニー銀行に限った話で、楽天銀行・ドコモSMTBネット銀行・三井住友カードOliveの公式案内では、通貨ごとに料率が変わるという記載は今回の調査では見当たりませんでした。「口座を作れば下がる」という話を耳にしたら、それが自分の使う通貨(この場合はウォン)にも当てはまる条件かどうかを、必ず一次情報で確認したほうがよさそうです。
デビットでホテルの保証金(デポジット)を払うとどうなるか
チェックインの場面でも、デビットとクレジットの違いは顔を出します。別記事の韓国 ホテル デポジットとはで整理したとおり、ホテルのデポジット(保証金)は実際の支払いではなく、カードの利用可能枠を一時的に確保する「プリオーソリゼーション」という手続きです。クレジットカードの場合、この確保はあくまで与信枠の中の話なので、チェックアウト時までにキャンセル処理されれば、口座からお金が動いたわけではありません。
ところがデビットカードの場合は事情が違います。デビットは即時決済の仕組みなので、仮チャージの時点で実際に口座残高から金額が引かれた状態になります。同記事によれば、その後の返金までにかかる日数はカード会社によって差があり、三井住友カードで原則25日以内、JALカードで数日〜1週間が一般的、九州カードで原則60日以内といった例が挙がっています。つまりデビットカードでデポジットを払うと、その分の資金が数日から数十日ほど、実質的に「使えないお金」として拘束される可能性があるということです。旅行費用と同じ口座をデビットカードに紐づけている場合は、この資金拘束を見込んで、残高に余裕を持たせておいたほうが安心です。
クレジットカードと使い分ける発想そのものを整理したい人は韓国はクレジットカードどこまで使える?現金が必要な場面と日程別の目安額もあわせて読んでおくと、「デポジットはクレジット、ちょっとした買い物はデビット」というような使い分けの判断がしやすくなります。
持ち歩き方の工夫——カードとパスポートを分けて持つ
手数料の比較と同じくらい実務で効いてくるのが、カード類の持ち歩き方です。ATMで引き出したウォンとデビットカード、そしてパスポートを全部同じポーチにまとめて入れていると、そのポーチ1つを落としたり盗まれたりしたときの被害が一気に大きくなります。編集部の整理では、パスポートとカード類は物理的に分けて携行し、片方をホテルの金庫、もう片方を身につけるバッグに入れる、という分散のさせ方が現実的な対策になります。
体を斜めに横切るサコッシュタイプのバッグは、財布とカード、スマホくらいの薄い荷物を身体の前側で管理したいときに使いやすい形です。防水ナイロン素材のものなら、屋台やコインロッカー周りで多少ぬれても中身が心配になりにくいという安心感もあります。

デビットカードは審査なしで作れる手軽さがある一方、キャッシュカードとしての機能も兼ねていることが多く、紛失時の再発行手続きは口座そのものに関わる話になりがちです。パスポートと同じ場所にまとめず、万一の紛失・盗難でも被害を「どちらか一方」に留められる持ち方をあらかじめ決めておくと、現地で慌てずに済みます。
- カードとパスポートは別の場所に分けて持つ
- ホテルの金庫と身につけるバッグの2か所に分散させる
- 紛失時の連絡先(発行銀行のカード紛失窓口)は出発前にメモしておく
よくある質問
まとめ
日本のデビットカードは、Visa・Mastercardのブランドが付いたものであれば韓国のATMでそのまま使え、現地通貨のウォンをその場で引き出せます。ただし発行銀行によって海外事務手数料の料率は大きく違い、ソニー銀行1.79%、楽天銀行3.080%、ドコモSMTBネット銀行(旧・住信SBIネット銀行)2.50%、三井住友カードOlive3.63%と、税込の料率だけでも1.8ポイント以上の開きがあります(2026年9月28日確認)。ソニー銀行の「外貨口座があれば安くなる」という優遇も、韓国ウォンには適用されない点は見落としやすいポイントです。
- デビットは即時引き落とし、クレジットは後払い。ホテルのデポジットではこの違いが資金拘束の長さに直結する
- 海外事務手数料はソニー銀行1.79%・楽天銀行3.080%・ドコモSMTBネット銀行2.50%・Olive3.63%(2026年9月28日確認)
- ソニー銀行の外貨口座優遇は対象10通貨のみで、韓国ウォンは対象外
- 出発まで2週間を切っているなら、新規口座開設よりWOWPASSなど現地で作れる手段のほうが現実的
参考・出典
出典を見る(7件)
- ソニー銀行「海外利用時の手数料|Sony Bank WALLET」 https://sonybank.jp/products/sbw/09.html (2026年9月28日確認)
- 楽天銀行「デビットカード 海外での使い方」 https://www.rakuten-bank.co.jp/debit-card/abroad/ (2026年9月28日確認)
- ドコモSMTBネット銀行FAQ「〔デビットカード〕海外で利用した際の手数料を教えて」 https://help.netbk.co.jp/faq_detail.html?id=4210 (2026年9月28日確認)
- ドコモSMTBネット銀行「住信SBIネット銀行の商号の『ドコモSMTBネット銀行』への変更、資本再編および各社間における協業施策の開始について」 https://www.netbk.co.jp/contents/company/press/2025/1219_004783.html (2026年9月28日確認)
- 三井住友カード「外貨でのご利用に伴う海外事務処理手数料改定のご案内」 https://www.smbc-card.com/olive_flexible_pay/info/info0000001.jsp (2026年9月28日確認)
- 三菱UFJ銀行「デビットカードがクレジットカードと違う点は?」 https://www.bk.mufg.jp/column/cashless/0024.html (2026年9月28日確認)
- 三菱UFJ銀行FAQ「海外でICカード利用時に、4桁以上の暗証番号の入力を求められたのですが」 https://faq01.bk.mufg.jp/faq/show/581?site_domain=default (2026年9月28日確認)