「韓国で受ける整形に、保険は使えるのか」。答えは、美容目的の施術費と、施術に起因するトラブルについては、原則としてどの保険も使えないです。ただ、それは「何もない」という意味ではありません。効かない理由は保険ごとに違い、効かない代わりに何が備えになっているかも、条文に書いてあります。この記事は、韓国の健康保険・日本の健康保険(海外療養費)・海外旅行保険・クレジットカード付帯保険の4つについて、どこに何と書いてあるかを整理します。
本記事は公的情報・公式情報をもとにした情報提供であり、特定の施術や医療機関を勧めるものではありません。医療上の判断は必ず医師にご相談ください。個別の保険契約で支払われるかどうかは、契約している保険会社にご確認ください。
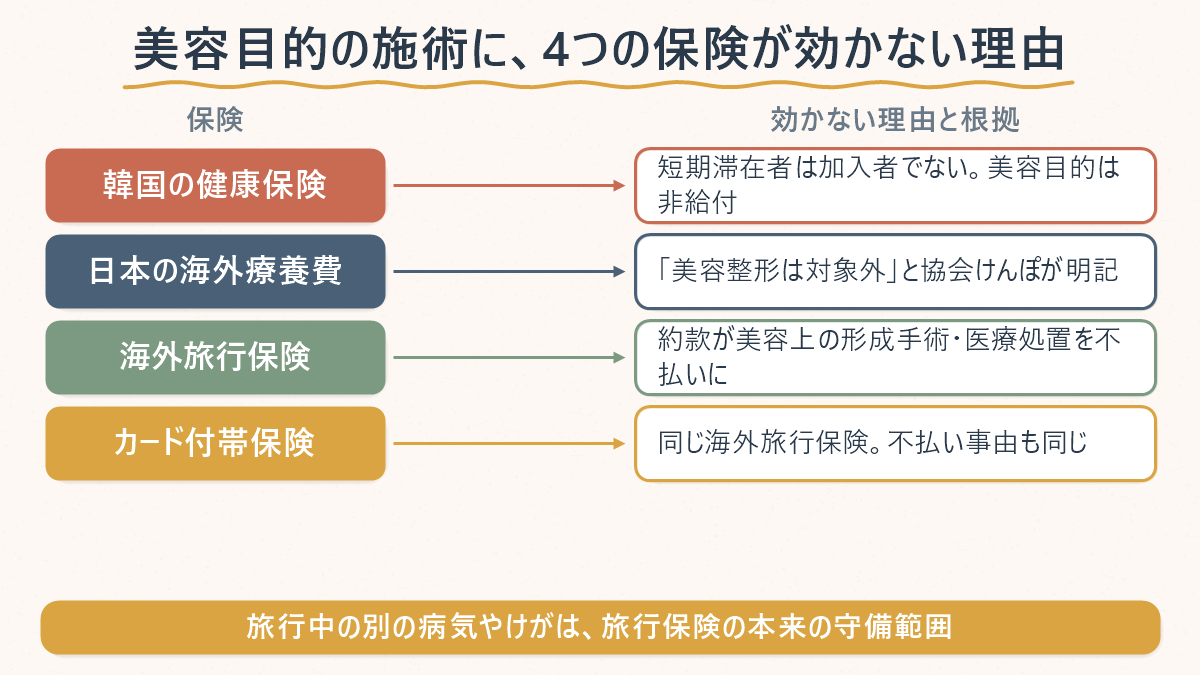
①韓国の健康保険は、観光や短期の医療目的で滞在する外国人を加入者にしません(地域加入者になるには6か月以上の居住などが条件)。仮に加入者でも、美容目的の成形手術は非給付と保健福祉部令の別表が名指ししています。②日本の健康保険の海外療養費は、協会けんぽが「美容整形は給付の対象にならない」と明記。③海外旅行保険は、約款が「美容上の形成手術等に関わる費用」や「被保険者に対する外科的手術その他の医療処置」を保険金を支払わない場合に置いています。④🚨ただし、旅行中に別の病気やけがをしたときの治療費用は、旅行保険の本来の守備範囲です。⑤代わりに備えになるのは、韓国側の誘致医療機関の医療事故賠償責任保険(患者への支払いを保証するものではない)と医療紛争の調停制度。⑥日本の医療費控除も、容姿を美化し、容貌を変えるための費用は対象外です。
韓国の健康保険:そもそも加入者ではない。加入者でも非給付
韓国の国民健康保険は、外国人については国民健康保険法第109条が扱います。韓国の事業所で働く人などは職場加入者になれますが(第2項)、それに当たらない外国人が地域加入者になるのは、次の要件を満たした場合です。
国民健康保険法 第109条第3項(抜粋)
第2項による職場加入者に該当しない国内滞在外国人等が次の各号の要件をすべて備えた場合には、第5条にかかわらず地域加入者となる。
1. 保健福祉部令で定める期間、国内に居住したか、その期間、国内に継続して居住すると予想できる事由として保健福祉部令で定める事由に該当すること
2. 次のいずれかに該当すること
イ. 第2項第1号または第2号に該当する者(住民登録をした者、国内居所申告をした在外同胞)
ロ. 出入国管理法第31条により外国人登録をした者であって、保健福祉部令で定める在留資格がある者
「保健福祉部令で定める期間」は、同法施行規則第61条の2第1項が「6か月以上の期間」と定めています(永住・結婚移民・留学など、期間を待たずに該当する事由も同項に並んでいます)。観光や短期の医療目的で入国し、職場加入者にも当たらない人は、この要件に当たりません。つまり韓国の健康保険の外にいます。
では、仮に長期滞在で加入者だったらどうか。国民健康保険法第41条第4項は、保健福祉部長官が「業務や日常生活に支障のない疾患に対する治療など」を非給付対象として定められるとし、それを受けた「療養給付の基準に関する規則」の別表2が、対象を名指ししています。
国民健康保険療養給付の基準に関する規則 別表2(非給付対象・抜粋)<改正 2026. 4. 15.>
1. 次の各目の疾患であって、業務または日常生活に支障がない場合に実施または使用される行為・薬剤および治療材料
ナ. そばかす・多毛・無毛・白毛症・酒さ・ほくろ(母斑)・いぼ・にきび・老化現象による脱毛などの皮膚疾患
2. 次の各目の診療であって、身体の必須機能改善の目的でない場合に実施または使用される行為・薬剤および治療材料
カ. 二重まぶた手術、鼻の成形手術(隆鼻術)、豊胸・縮小術、脂肪吸引術、しわ取り術など美容目的の成形手術と、それによる後遺症の治療
マ. 関節運動の制限がない瘢痕拘縮成形術など、外見改善目的の瘢痕除去術
ア. その他、カ目からサ目までに相当する外見改善目的の診療
二重まぶた・鼻・脂肪吸引・しわ取りが具体名で並び、「それによる後遺症の治療」まで非給付と書かれているのがこの別表の特徴です。皮膚科の領域でも、にきび・ほくろ・そばかすは「業務または日常生活に支障がない場合」は非給付に入ります。この条件に当たる美容目的の診療は、韓国人の加入者でも全額自己負担です。なお非給付の費用を院内で告知する制度は健康保険の加入者向けで、健康保険に入っていない外国人患者の診療費用は告知の対象から外れる例外があります。外国人としての費用の調べ方は費用の記事にまとめました。
日本の健康保険:海外療養費は「美容整形は対象外」と明記
日本の健康保険には、海外で受けた治療費の一部が戻る海外療養費の制度があります。ただし協会けんぽの案内は、対象外をはっきり書いています。
全国健康保険協会(協会けんぽ)「海外療養費」(抜粋)
美容整形やインプラントなど、日本国内で保険適用となっていない医療行為や薬が使用された場合は、給付の対象になりません。
療養(治療)を目的で海外へ渡航し診療を受けた場合は、支給対象となりません。
支給額は、日本国内の医療機関等で同じ傷病を治療した場合にかかる治療費を基準に計算した額(実際に海外で支払った額の方が低いときはその額)から、自己負担相当額を差し引いた額。
海外で治療費の支払いをした翌日から2年を経過すると、時効により申請できなくなります。
判断の軸は2つ。「日本国内で保険診療として認められているか」と、「治療を目的にした渡航ではないか」です。美容目的の施術は日本でも自由診療なので、韓国で受けても対象になりません。旅行中に急な病気やけがで韓国の病院にかかったときは1つ目の軸は通りますが、施術を受けるための渡航が「治療を目的とした渡航」に当たると扱われるかは、この案内からは決まりません。申請する前に加入先の保険者に確かめる必要があります。そのときに要るのが「診療内容明細書」「領収明細書」と日本語訳で、韓国側の書類の請求と手数料の上限は書類と手数料の記事に整理しています。
海外旅行保険:約款の「支払わない場合」を読む
海外旅行保険の治療費用は、旅行中に発病した疾病と偶然の事故によるけがが対象です。自分の意思で受ける美容目的の施術は、そのどちらでもありません。約款は、そのことを2つの形で書いています。
東京海上日動「海外旅行保険 保険金をお支払いする主な場合等」(治療・救援費用保険金をお支払いしない主な場合・抜粋)
妊娠、出産、早産、流産、またはこれらが原因の病気および不妊症の治療費用/歯科疾病/毛髪移植、美容上の形成手術等に関わる費用/海外旅行開始前に発病した病気
損保ジャパン「新・海外旅行保険普通保険約款」第3条(保険金を支払わない場合-その1)第1項(抜粋)
当会社は、次の①から⑫までのいずれかに該当する事由によって生じた傷害または発病した疾病に対しては、保険金を支払いません。
⑤被保険者の歯科疾病 ⑥被保険者の妊娠、出産、早産または流産
⑦被保険者に対する外科的手術その他の医療処置。ただし、外科的手術その他の医療処置によって生じた傷害または疾病が、当会社が保険金を支払うべき傷害または疾病の治療によるものである場合は、保険金を支払います。
東京海上日動は「美容上の形成手術」を名指しし、損保ジャパンは「医療処置によって生じた傷害・疾病」そのものを不払いにしています。AIG損保の約款(2025年10月1日以降始期)も「毛髪移植、美容上の理由による形成手術その他の健康状態改善以外を目的とする処置に関わる費用」を不払いに置いています。損保ジャパンの書き方だと、施術そのものの費用だけでなく、施術が原因と認められる傷害や病気の治療費も、この約款では原則として対象になりません(ただし書きは、保険金の対象になる病気やけがの治療として受けた処置の場合です。個別の認定は契約条件によります)。約款の書き方は会社ごとに違うので、自分の契約の「保険金を支払わない場合」を、出発前に読んでおく価値があります。
🚨 ここで混同しやすいのは、「美容目的の施術に保険が効かない」ことと「旅行保険が無駄」は別だということです。渡韓中に食あたりや転倒でクリニックとは別の病院にかかる場面は、旅行保険の本来の守備範囲です。施術と無関係な病気やけがまで自己負担にしないために、旅行保険そのものは検討の対象に残ります。旅行保険の選び方そのものは韓国旅行の海外旅行保険の記事に、旅行中に病院にかかる流れは病院と保険の記事にまとめています。
クレジットカード付帯の保険:補償規定はカードごとに違う
クレジットカードに付いている海外旅行傷害保険は、カード会社が引受保険会社と結ぶ団体契約で、補償の中身はカードごとの補償規定と引受保険会社の約款で決まります。個別に入る海外旅行保険と同じとは限りませんが、「保険金を支払わない場合」に美容上の形成手術などが並ぶ考え方は共通しています。付帯保険で確かめるのは次の3点です。
- 自動付帯か利用付帯か … 旅行代金をそのカードで払ったときだけ有効になる型があります
- 治療費用の限度額 … 死亡・後遺障害の額ではなく、治療費用の欄を見る
- 「保険金を支払わない場合」 … 美容上の形成手術・妊娠出産・歯科・旅行前に発病した病気などの並びを、自分のカードの規定で確認する
支払いの場面でカードが使えるかどうかは別の話で、韓国の法律がクリニックにカード決済の受け入れを求めていることは支払いの記事に書きました。
保険が効かない代わりに、備えになっている制度
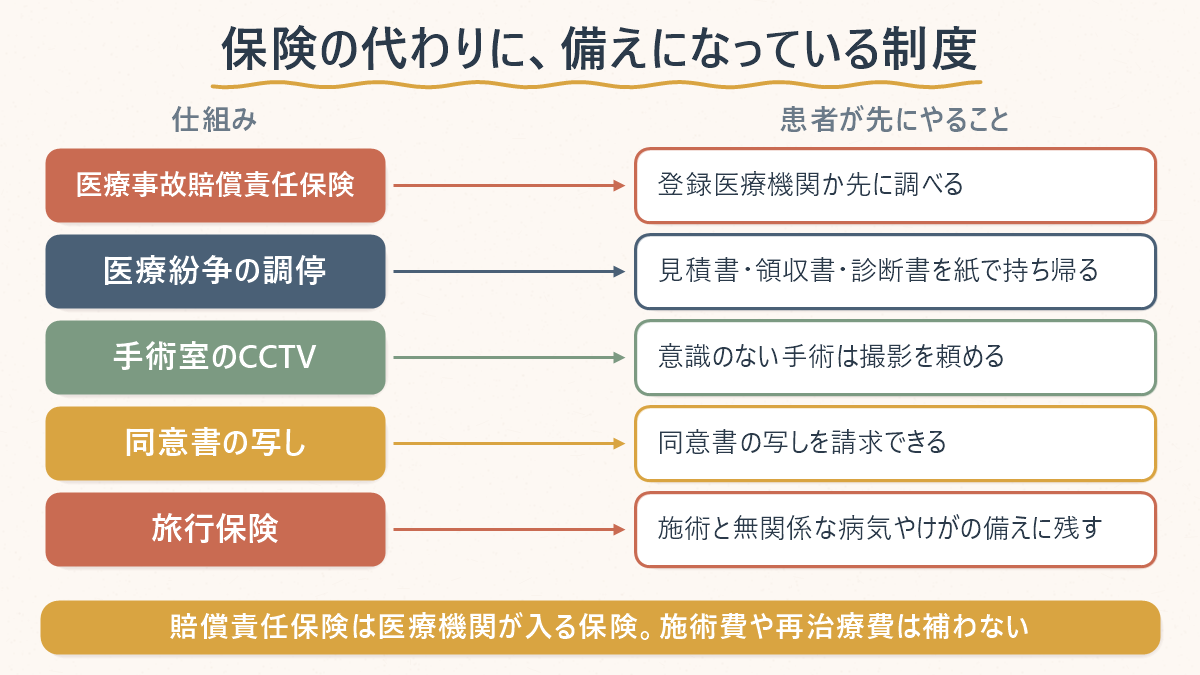
保険が効かないことと、備えが何もないことは違います。韓国側には、外国人患者を誘致する医療機関に保険加入を義務づける仕組みがあります。
- 医療事故賠償責任保険 … 外国人患者を誘致する医療機関として登録するには、医療事故賠償責任保険(または医療賠償共済組合)への加入が要件です。年間賠償限度額は医院級・助産院が1億ウォン以上、病院級が1億ウォン以上、総合病院が2億ウォン以上。登録の中身は外国人患者向け医療機関の義務の記事に
- 医療紛争の調停 … 韓国医療紛争調停仲裁院の調停手続は外国人も使えます。窓口と手順は医療紛争の記事に
- 手術室のCCTV … 全身麻酔などで意識のない状態の手術は、患者の求めで撮影されます。CCTVの記事に
- 書類 … 診断書・カルテの写し・同意書の写しは、帰国後に日本の医師にかかるときの材料です。書類の記事に
この「賠償責任保険」は、患者が入る保険ではなく医療機関が入る保険です。医療事故の損害賠償に備える登録要件であって、患者への支払いを保証する制度ではなく、施術費用そのものや、経過が思わしくないときの再治療費を補うものでもありません。登録の案内(Medical Korea)では、保障範囲に外国人患者を必ず含めることが確認されます。読者側にできるのは、受診先が登録医療機関かどうかを先に調べることです。調べ方は登録医療機関の調べ方の記事にあります。
日本の医療費控除も、容姿を美化する費用は対象外
「保険は無理でも、確定申告の医療費控除は?」という問いもあります。国税庁の質疑応答事例は、ほくろの除去費用について次のように答えています。
国税庁 質疑応答事例「ホクロの除去費用」(回答要旨)
容姿を美化し又は容貌を変えるための費用は、疾病の治療のための費用には当たらないので、ホクロの除去費用は、医療費控除の対象とはなりません。
(関係法令通達: 所得税法施行令第207条、所得税基本通達73-4)
もとになっているのは所得税基本通達73-4で、「容姿を美化し、又は容ぼうを変えるなどのための費用」を医療費に当たらないとしています。海外で受けた医療費も、疾病の治療であれば医療費控除の対象になりえますが、美容目的はその前段で外れます。治療に当たるかどうかは個別の事情で判断されます。領収書を取っておく意味は、控除ではなく帰国後の相談の材料のほうにあります。
渡韓する患者としての段取り
- 「保険が効く」と説明されたら、その場で根拠を聞く … 短期滞在で韓国の健康保険の外にいる人に、給付が適用される条文はありません
- 旅行保険の約款の「支払わない場合」を出発前に読む … 美容上の形成手術・医療処置・旅行前の発病
- 受診先が登録医療機関かを調べる … 賠償責任保険の加入は登録の要件
- 見積書・領収書・診断書を紙で持ち帰る … 海外療養費(美容以外)と紛争調停の両方で要る
- 施術と無関係な病気やけがの備えは別に考える … 旅行保険の本来の役割はそこにある
日程と滞在日数の組み方は日程の記事、確認する順番の全体像は韓国の美容医療の始め方にまとめています。
この記事で答えられないこと
- 個別の保険契約で支払われるかどうか——約款と補償規定は会社ごとに違います。契約先に確認してください。
- 治療目的と美容目的の境目の判定——たとえば事故の傷跡の手術など、個別の事情による判断はこの記事では扱いません。
- 韓国の民間保険(実損保険など)——韓国在住者向けの制度で、短期滞在の読者には関係しないため扱っていません。
- 施術の効果・安全性——扱いません。
よくある質問
情報源と確認日
- 国家法令情報センター「국민건강보험법」[시행 2026. 1. 2.] 법률 제21065호(第41条第4項・第109条)https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=276651&chrClsCd=010202&urlMode=lsInfoP&efYd=20260102&ancYnChk=0 (2026年9月7日確認)
- 国家法令情報センター「국민건강보험법 시행규칙」[시행 2026. 8. 11.] 보건복지부령 제1187호(第61条の2第1項 6か月以上)https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=288087&chrClsCd=010202&urlMode=lsInfoP&efYd=20260811&ancYnChk=0 (2026年9月7日確認)
- 国家法令情報センター「국민건강보험 요양급여의 기준에 관한 규칙」[시행 2026. 4. 15.](第9条)https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285513&chrClsCd=010202&urlMode=lsInfoP&efYd=20260415&ancYnChk=0 /同 別表2「비급여대상」<改正 2026. 4. 15.> https://www.law.go.kr/LSW/lsBylInfoP.do?bylSeq=18095201&directYn=Y&efYd=20260415&lsiSeq=285513 (別表ファイル https://www.law.go.kr/LSW/flDownload.do?gubun=&flExt=hwpx&flSeq=163452829&bylClsCd=110201 /2026年9月7日確認)
- 全国健康保険協会(協会けんぽ)「海外療養費」https://www.kyoukaikenpo.or.jp/benefit/overseas_medical_expenses/ (2026年9月7日確認)
- 東京海上日動火災保険「海外旅行保険 保険金をお支払いする主な場合等」https://www.tokiomarine-nichido.co.jp/service/travel/kaigai/attention.html (2026年9月7日確認)
- 損保ジャパン「新・海外旅行保険普通保険約款および特約」(普通保険約款 第3条 保険金を支払わない場合-その1)https://www.sompo-japan.co.jp/~/media/SJNK/files/kinsurance/yakkan/off1910_yakkan.pdf (2026年9月7日確認)
- 国税庁 質疑応答事例「ホクロの除去費用」https://www.nta.go.jp/law/shitsugi/shotoku/05/35.htm /所得税基本通達73-4 https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/16/01.htm (2026年9月7日確認)
- AIG損害保険「海外旅行保険 普通保険約款・特約」(2025年10月1日以降始期。治療・救援費用特約の保険金を支払わない場合)https://www.aig.co.jp/content/dam/aig/sonpo/jp/ja/documents/products/yakkan/ota/ota_20251001_y.pdf (2026年9月7日確認)
- Medical Korea「외국인환자 유치 의료기관 등록 안내」(賠償責任保険の限度額と、保障範囲に外国人患者を含めることの確認)https://www.medicalkorea.or.kr/korp/intro/registration.do (2026年9月7日確認)
- 国家法令情報センター「의료 해외진출 및 외국인환자 유치 지원에 관한 법률 시행규칙」[시행 2026. 5. 15.] 보건복지부령 제1175호(第4条 医療事故賠償責任保険の限度額)https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=286197&chrClsCd=010202&urlMode=lsInfoP&efYd=20260515&ancYnChk=0 (2026年9月7日確認)